Регулятор рассматривает проект правил для предложений токенизированных активов. Представитель OJK говорит, что регулирование должно учитывать риск и защищать потребителей, не останавливая инновации.
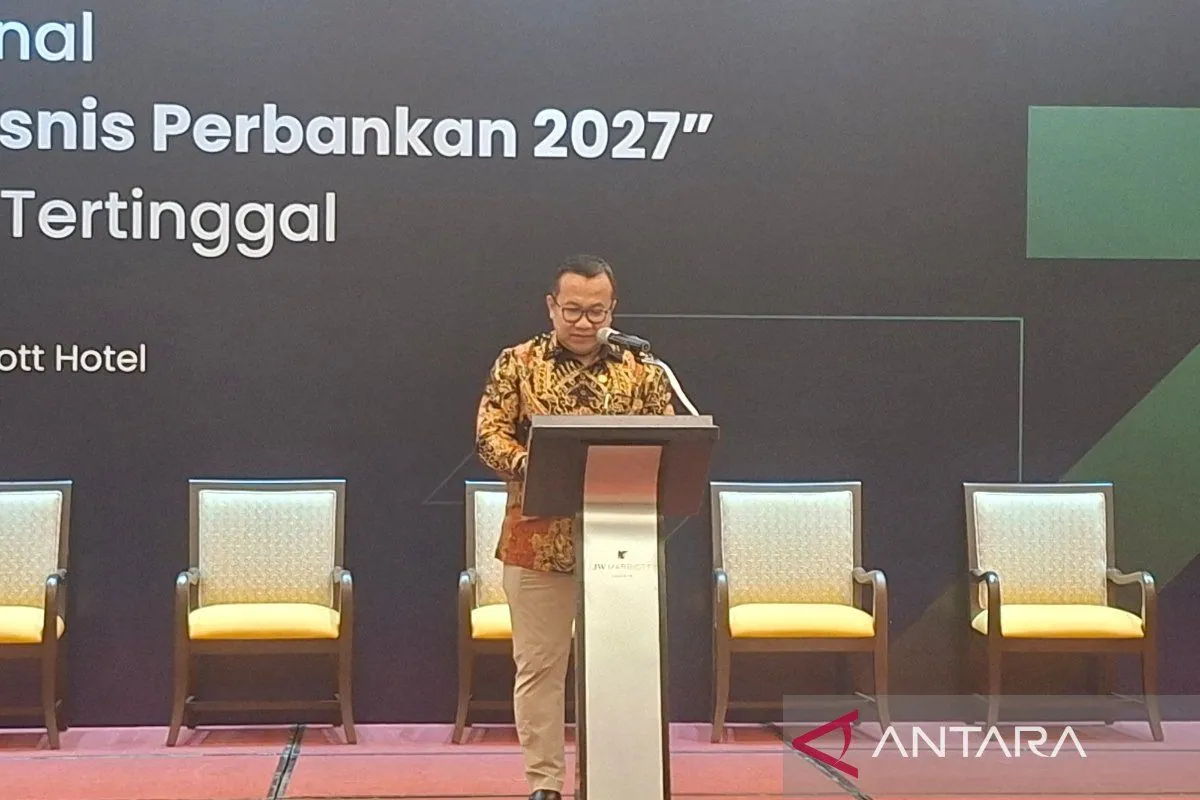
Управление финансовых услуг Индонезии (OJK) разрабатывает проект правил для предложений токенизированных активов и обсуждает регулирование стейблкоинов. Эти направления могут стать частью будущего цифровых финансов, заявил руководитель подразделения OJK по технологическим инновациям Ади Будиарсо на семинаре в Джакарте, сообщило агентство ANTARA.
По словам Будиарсо, регулятор намерен применять принцип «одинаковая деятельность, одинаковый риск, одинаковое регулирование». При оценке новых финансовых продуктов OJK будет учитывать содержание деятельности и связанные с ней риски, а также меры защиты потребителей, независимо от того, используются ли блокчейн, искусственный интеллект или облачные технологии.
Представитель OJK привёл токенизацию как способ снизить порог доступа к некоторым инвестиционным инструментам. Он сопоставил нынешнюю сумму в один миллион рупий с возможностью вложить 10 тысяч рупий через токенизированный продукт. Это пример, приведённый чиновником, а не гарантия доступности или доходности конкретного вложения.
Будиарсо сказал, что регулирование должно создавать достаточные меры безопасности, не превращаясь в препятствие для инноваций. OJK, по его словам, оценивает успешность финансовых технологий по их реальному влиянию на экономику и способности отвечать потребностям общества, а не только по появлению новых концепций.
Агентство передало, что вместе с токенизацией реальных активов OJK рассматривает стейблкоин, номинированный в рупиях, кастодиальные услуги для цифровых активов и управление криптофондами. Решение по соответствующим правилам ожидается в этом году или в начале следующего, заявил Будиарсо.
Заявления описывают планы регулятора, а не уже вступивший в силу новый режим. В сообщении ANTARA нет деталей проекта, перечня активов, требований к эмитентам или графика консультаций. OJK подчёркивает, что будущая схема должна сочетать развитие рынка с контролем рисков и защитой клиентов.